2026-2027, une année de transition… et de paradoxe
Depuis le 1er septembre 2026, la facturation électronique est officiellement entrée dans une nouvelle phase.
Toutes les entreprises concernées par la réforme doivent désormais être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent également les émettre électroniquement.
Pour les PME, TPE et micro-entreprises, l'obligation d'émission n'interviendra en revanche que le 1er septembre 2027.
C'est précisément ce décalage d'une année qui me semble devoir être interrogé.
Car entre septembre 2026 et septembre 2027, nous allons vivre une situation assez particulière : des entreprises devront être équipées pour recevoir des factures électroniques tout en continuant, pour beaucoup d'entre elles, à recevoir et à émettre une part importante de leurs factures selon les anciens processus.
Et c'est peut-être là que se trouve le principal risque de cette première année.
Au départ, tout devait commencer en juillet 2024
Il faut se souvenir du calendrier initial.
La généralisation de la facturation électronique devait commencer le 1er juillet 2024.
À cette date, toutes les entreprises concernées devaient déjà pouvoir recevoir des factures électroniques et les grandes entreprises devaient commencer à les émettre.
L'émission devait ensuite devenir obligatoire :
au 1er janvier 2025 pour les entreprises de taille intermédiaire ;
au 1er janvier 2026 pour les PME et micro-entreprises.
Ce calendrier a finalement été reporté.
La nouvelle organisation a fixé deux grandes échéances :
1er septembre 2026 : réception obligatoire pour toutes les entreprises concernées et émission obligatoire pour les grandes entreprises et ETI.
1er septembre 2027 : émission obligatoire pour les PME, TPE et micro-entreprises.
Les entreprises ont donc bénéficié de plus de deux années supplémentaires par rapport au premier démarrage envisagé.
Une échéance obligatoire… accompagnée d'une période de tolérance
L'obligation du 1er septembre 2026 n'a pas été repoussée.
Mais l'administration a annoncé une période de tolérance concernant l'application des sanctions pendant la phase de démarrage de la réforme.
Je comprends parfaitement la volonté d'accompagner les entreprises lorsqu'elles rencontrent de véritables difficultés.
Mais cela soulève malgré tout une question.
Une première échéance avait été prévue en juillet 2024.
Elle a été reportée de plus de deux ans.
Les entreprises ont donc disposé d'un délai important pour anticiper cette transformation.
Et pourtant, lorsque la nouvelle échéance arrive, une nouvelle période de tolérance devient nécessaire.
Le risque est évident : continuer à repousser la prise de décision.
Certaines entreprises pourraient encore considérer que l'échéance n'est finalement pas si impérative puisqu'une marge supplémentaire leur est accordée.
Le véritable paradoxe de 2026-2027 : être prêt… sans que son environnement le soit
Prenons maintenant le cas très concret d'une TPE.
Elle a anticipé.
Elle a choisi sa plateforme.
Elle est capable de recevoir ses factures électroniques.
Elle a adapté son organisation.
Elle a éventuellement connecté son logiciel de gestion.
Elle a même décidé de commencer volontairement à émettre électroniquement avant septembre 2027.
Sur le papier, elle est donc parfaitement prête.
Mais regardons maintenant ses fournisseurs.
Une TPE travaille très souvent avec d'autres TPE, des artisans, des indépendants, des micro-entrepreneurs ou des PME.
Or ces entreprises ne seront obligées d'émettre leurs factures électroniquement qu'au 1er septembre 2027.
C'est là, à mon sens, que se trouve le principal problème de la période de transition.
Une entreprise peut avoir parfaitement anticipé la réforme sans pouvoir profiter immédiatement de tous ses bénéfices, simplement parce que ses fournisseurs ne sont pas encore eux-mêmes passés à l'émission électronique.
Novembre 2026 : imaginons la journée de Sophie, dirigeante d'une TPE
Prenons un exemple volontairement simple.
Sophie dirige une petite entreprise.
Elle a fait les choses dans les temps.
Sa plateforme est choisie et paramétrée.
Son logiciel de gestion est connecté.
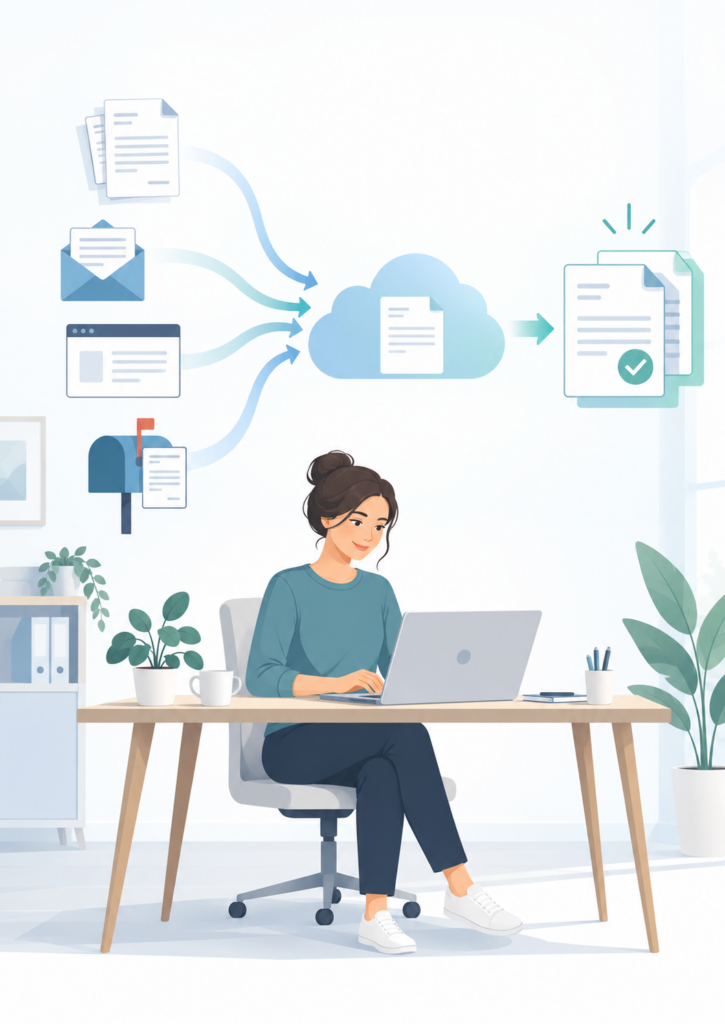
Elle reçoit correctement les factures électroniques qui lui sont adressées par les entreprises déjà soumises à l'obligation d'émission ou qui ont volontairement anticipé.
Un matin de novembre 2026, elle doit traiter huit nouvelles factures fournisseurs.
Deux sont arrivées directement dans son circuit de facturation électronique.
Très bien.
Elles sont disponibles dans son outil, dans un format adapté au nouveau dispositif.
Mais les six autres fournisseurs sont des PME, TPE, artisans ou micro-entrepreneurs qui ne sont pas encore obligés d'émettre électroniquement et qui n'ont pas choisi d'anticiper.
Sophie reçoit donc :
trois factures PDF dans sa boîte mail ;
une facture qu'elle doit télécharger depuis l'espace client d'un fournisseur ;
une facture envoyée sur une autre adresse électronique utilisée historiquement pour les achats ;
et éventuellement encore une facture papier.
Elle est pourtant 100 % prête à recevoir des factures électroniques.
Mais elle doit continuer à surveiller plusieurs canaux.
Sa plateforme.
Sa boîte mail.
Éventuellement plusieurs adresses électroniques.
Les espaces clients de certains fournisseurs.
Et parfois encore le courrier.
C'est exactement là que la réforme risque, pendant quelques mois, de produire un effet paradoxal.
Sophie a investi du temps pour moderniser son organisation.
Pourtant, au lieu de constater immédiatement une disparition des anciens circuits, elle doit temporairement faire fonctionner le nouveau système en parallèle de l'ancien.
Et elle pourrait parfaitement se poser cette question :
« J'ai fait tout ce qu'il fallait. Alors pourquoi ai-je encore autant de circuits à gérer ? »
Le problème n'est donc pas uniquement réglementaire
Il est avant tout organisationnel.
Pendant cette période, certaines entreprises vont devoir gérer plusieurs circuits simultanément.
Une facture électronique arrive directement par une plateforme agréée.
Une autre arrive encore dans une boîte mail.
Une facture PDF doit être téléchargée sur le portail d'un fournisseur.
Un autre document suit encore l'ancien processus.
Pour une entreprise qui aura préparé la réforme sérieusement, cette coexistence peut être frustrante.
Et ce n'est pas son propre niveau de préparation qui est en cause.
C'est simplement la conséquence d'une transformation qui n'a pas lieu au même moment pour l'ensemble des entreprises.
C'est pour cette raison que je regrette le décalage entre réception et émission
Sur le principe, je comprends parfaitement pourquoi un délai supplémentaire a été accordé aux plus petites entreprises.
Toutes n'ont pas les mêmes moyens humains ou techniques.
Mais sur le plan opérationnel, le découplage entre réception et émission me paraît avoir une conséquence importante.
Pour profiter réellement des avantages d'un processus électronique, il faut que le flux fonctionne de bout en bout :
Si une part importante des fournisseurs reste encore pendant un an dans les anciens circuits d'émission, leurs clients devront nécessairement conserver ces anciens circuits en parallèle.
C'est pourquoi, à titre personnel, j'aurais préféré un calendrier rapprochant davantage réception et émission, quitte à prévoir des mécanismes d'accompagnement ou des tolérances ciblées pour les entreprises réellement en difficulté.
Pourtant, les TPE et PME ne sont pas obligées d'attendre septembre 2027
Et c'est probablement le message le plus important de cet article.
Le 1er septembre 2027 est une échéance réglementaire. Ce n'est pas une interdiction de commencer avant.
Les PME, TPE et micro-entreprises peuvent anticiper leur entrée dans le dispositif.
Et toutes celles qui disposent aujourd'hui des outils nécessaires devraient, à mon sens, sérieusement envisager de le faire.
Une entreprise peut par exemple disposer :
d'une plateforme agréée proposant directement des fonctions de facturation ;
d'un logiciel de gestion commerciale connecté à une plateforme agréée ;
ou d'une solution de facturation capable de transmettre les données et les factures dans le circuit réglementaire.
Attention néanmoins à une distinction essentielle :
générer un PDF et l'envoyer par mail ne signifie pas émettre une facture électronique au sens de la réforme.
La facture doit entrer dans le circuit prévu par le dispositif et transiter par une plateforme agréée, directement ou par l'intermédiaire d'une solution compatible.
Pourquoi attendre lorsqu'on est déjà capable de le faire ?
C'est la question que je poserais aujourd'hui à une TPE ou une PME déjà équipée.
Si votre outil vous permet déjà d'émettre correctement vos factures dans le nouveau dispositif, pourquoi attendre septembre 2027 ?
Vous allez devoir le faire dans quelques mois de toute façon.
Vos clients professionnels doivent déjà être en mesure de recevoir ces factures.
Commencer maintenant permet de tester les flux sur une période plus longue.
De vérifier les données clients.
De corriger les paramétrages.
D'identifier les cas particuliers.
De former les utilisateurs.
Et surtout de changer progressivement les habitudes plutôt que de devoir tout modifier à l'approche d'une échéance réglementaire.
Chaque entreprise qui anticipe simplifie également la vie de ses clients
C'est peut-être l'un des aspects les moins mis en avant dans cette réforme.
Lorsqu'une TPE décide d'anticiper l'émission électronique, elle ne travaille pas uniquement pour elle.
Elle permet également à ses clients de commencer à profiter de leur propre investissement.
Reprenons Sophie.
Sur ses huit fournisseurs, imaginons que trois petites entreprises décident finalement de ne pas attendre septembre 2027.
Le mois suivant, ce ne sont plus deux factures sur huit qui arrivent automatiquement dans son nouveau circuit.
Ce sont cinq.
Puis six.
Puis sept.
Progressivement, la boîte mail cesse d'être le centre de traitement des factures fournisseurs.
Les anciens circuits deviennent minoritaires.
Et c'est à ce moment-là que la transformation commence réellement à produire ses effets.
La réussite de cette réforme dépend donc aussi de la vitesse à laquelle les entreprises qui peuvent anticiper décideront effectivement de le faire.
Cap Digital Gestion
Plus les petites entreprises anticiperont, plus la transition sera courte dans les faits
e calendrier réglementaire ne changera probablement pas pour autant.
Mais la réalité opérationnelle, elle, peut changer.
Si toutes les TPE, PME et micro-entreprises capables d'émettre électroniquement attendent le dernier moment, la coexistence entre anciens et nouveaux circuits perdurera jusqu'à septembre 2027.
Si une partie importante d'entre elles commence au contraire dès maintenant, cette période hybride diminuera progressivement.
Le marché peut donc aller plus vite que l'obligation réglementaire.
Et, selon moi, c'est souhaitable.
Ne pas demander « jusqu'à quand puis-je continuer comme avant ? »
C'est probablement le mauvais angle pour aborder cette réforme.
La question ne devrait pas être :
« Jusqu'à quelle date suis-je autorisé à continuer comme aujourd'hui ? »
Mais plutôt :
« Mon entreprise est-elle déjà capable de fonctionner autrement ? »
Si la réponse est oui, attendre uniquement parce que la loi le permet encore n'apporte pas nécessairement beaucoup de valeur.
À l'inverse, commencer progressivement peut permettre de découvrir les difficultés alors qu'il reste encore du temps pour les résoudre.
La facturation électronique ne devrait pas être un projet de facture
C'est un point essentiel.
Le sujet ne consiste pas seulement à remplacer un PDF envoyé par mail par un nouveau format.
Le véritable sujet est ce qui se passe avant et après la facture.
Comment est-elle créée ?
D'où viennent les informations ?
Les données sont-elles saisies plusieurs fois ?
Comment est-elle transmise ?
Comment les factures fournisseurs arrivent-elles ?
Qui les contrôle ?
Comment sont-elles validées ?
Comment arrivent-elles en comptabilité ?
Comment sont-elles rapprochées des paiements ?
Certaines étapes peuvent-elles être automatisées ?
C'est en travaillant sur ces questions que la réforme peut réellement créer de la valeur pour l'entreprise.
Ceux qui auront anticipé auront probablement gagné une année
Cette période 2026-2027 restera donc particulière.
Certaines entreprises appliqueront uniquement ce qui leur est imposé.
D'autres profiteront de cette année pour transformer réellement leur organisation.
À mon sens, ce sont ces dernières qui tireront le meilleur parti de la réforme.
Parce qu'en septembre 2027, lorsque l'émission électronique deviendra obligatoire pour les PME, TPE et micro-entreprises, elles ne découvriront pas un nouveau fonctionnement.
Elles l'utiliseront déjà.
Leurs outils seront paramétrés.
Leurs habitudes seront prises.
Leurs flux auront été testés.
Leurs éventuelles erreurs auront déjà été corrigées.
Et leurs clients auront eux-mêmes commencé à bénéficier de leurs factures électroniques.
La contrainte réglementaire sera alors devenue ce qu'elle aurait probablement toujours dû être :
une occasion de revoir son organisation et de gagner du temps.
Le 1er septembre 2027 ne devrait donc pas être considéré comme la date à laquelle les petites entreprises doivent commencer à penser à l'émission électronique.
C'est simplement la date à laquelle elles n'auront plus le choix.
Vous êtes prêt à recevoir… mais êtes-vous prêt à vraiment simplifier vos flux ?
La facturation électronique ne se limite pas au choix d’une plateforme. Organisation des factures fournisseurs, outil de facturation, automatisations, échanges avec la comptabilité : profitez de cette période de transition pour vérifier que votre organisation est réellement prête et identifier les améliorations possibles.
Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.
Fonctionnel
Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.